
💡 خلاصة التحليل:
السوق العقاري المصري لا يقدم حتى الآن دليلاً كافيًا على انفجار فقاعة، لكنه يدخل مرحلة فرز وتصحيح مع زيادة التنازلات، تراجع عدد الوحدات المباعة، واتساع الفجوة بين الأسعار القديمة والجديدة، ما يجعل قوة التحصيل والـBacklog والسيولة عوامل حاسمة لتمييز المطورين الأقوى.
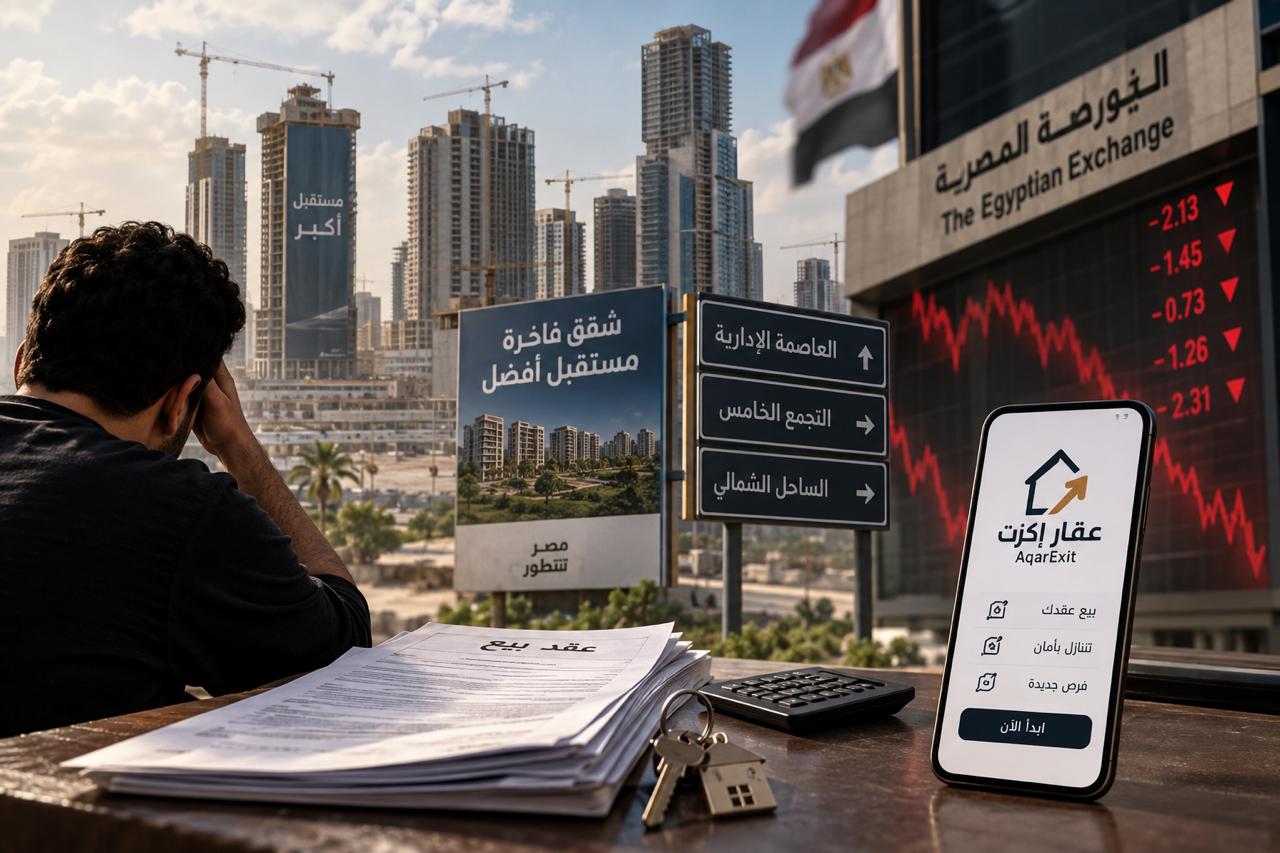
في سوق اعتاد خلال السنوات الأخيرة على الحديث عن ارتفاع الأسعار والمبيعات القياسية، بدأت تظهر على الجانب الآخر ظاهرة مختلفة: ملاك يبحثون عن «الخروج» من تعاقداتهم العقارية، ومشترون ينتظرون الفرصة للدخول بأسعار أقل من قوائم المطورين الجديدة.
هذه المفارقة أعادت إلى الواجهة سؤالاً حساساً: هل يقترب السوق العقاري المصري من انفجار فقاعة، أم أنه يمر بمرحلة تصحيح وفرز طبيعية بعد سنوات من الارتفاعات الكبيرة؟
جرس الإنذار جاء هذه المرة من السوق الثانوية. فخلال أقل من شهر، سجلت منصة «عقار إكزت»، المتخصصة في مساعدة الراغبين في التنازل عن وحداتهم، نحو 9.8 ألف محاولة خروج، بينما بلغ عدد الوحدات المعروضة أو قيد المراجعة أكثر من 5 آلاف وحدة، بقيمة سوقية تقديرية تجاوزت 72 مليار جنيه. للوهلة الأولى تبدو الأرقام وكأنها دليل على موجة هروب من العقار. لكن النصف الآخر من الصورة أكثر إثارة؛ إذ سجلت المنصة نحو 15 ألف طلب شراء على جزء من الوحدات، مستفيدة من وجود عقود قديمة تقل أسعارها في بعض الحالات بنحو 20% إلى 35% عن الأسعار الحالية.
وهنا تظهر أول إشارة مهمة: المشكلة ربما ليست في غياب الطلب على العقار، وإنما في السعر الذي أصبح المشتري مستعداً لدفعه. فلوس أكثر.. ووحدات أقل الصورة نفسها تظهر بشكل آخر في مبيعات المطورين. فقد سجل السوق تراجعاً في المبيعات خلال الربع الأول من 2026 بنحو 6.5%، في وقت أصبحت فيه القدرة الشرائية أكثر تعرضاً للضغط. وفي النصف الأول، حقق أكبر عشرة مطورين مبيعات تعاقدية تقترب من 670 مليار جنيه، بزيادة طفيفة عن العام السابق، بينما انخفض عدد الوحدات المباعة بنحو 3%. بمعنى آخر: قيمة المبيعات ترتفع، لكن عدد الوحدات لا يتحرك في الاتجاه نفسه.
وهو ما يطرح سؤالاً حول مقدار النمو الناتج عن طلب حقيقي جديد، ومقدار ما يرجع ببساطة إلى ارتفاع أسعار الوحدات. لكن ذلك لا يكفي وحده لإعلان وجود «فقاعة». فالسوق العقاري المصري شهد خلال السنوات الماضية عوامل استثنائية، أبرزها انخفاض قيمة الجنيه وارتفاع تكاليف البناء، إلى جانب استخدام العقار كأداة لحفظ القيمة في مواجهة التضخم.
البورصة لم ترَ الأزمة بعد
المفارقة الأكبر تظهر عند الانتقال إلى البورصة المصرية. فحتى الآن، لا تبدو النتائج المالية لكبار المطورين وكأنها نتائج قطاع دخل مرحلة انهيار.
مجموعة طلعت مصطفى سجلت مبيعات بنحو 219.1 مليار جنيه خلال النصف الأول من العام، بينما حققت بالم هيلز نحو 96.1 مليار جنيه، وإعمار مصر قرابة 60.9 مليار، وسوديك نحو 19.4 مليار، وأوراسكوم للتنمية مصر حوالي 15.1 مليار جنيه.
كما يمتلك عدد من هذه الشركات محافظ ضخمة من المبيعات المستقبلية «Backlog»، توفر لها رؤية أفضل للإيرادات خلال السنوات المقبلة. لذلك قد يكون الخطأ الأكبر بالنسبة للمستثمر هو التعامل مع جميع شركات العقارات بالطريقة نفسها.
فإذا دخل القطاع مرحلة تباطؤ حقيقية، قد تستفيد الشركات صاحبة السيولة الأقوى، والأراضي الأقل تكلفة، والعلامات التجارية الكبيرة، والدخل المتكرر من خروج أو ضعف مطورين أصغر. أربعة أرقام قد تكشف الحقيقة السؤال إذن ليس فقط: هل أسعار العقارات مرتفعة؟ الأهم بالنسبة لمستثمر البورصة هو مراقبة التنازلات والإلغاءات والتحصيلات والـBacklog.
ارتفاع عمليات التنازل في السوق الثانوية يظل إشارة تستحق الانتباه، لكنه يصبح أكثر خطورة إذا تزامن مع زيادة إلغاء الحجوزات، وتباطؤ تحصيل الأقساط، وضعف المبيعات المستقبلية لدى المطورين. عندها فقط يمكن أن تنتقل الأزمة من شخص يحاول بيع عقد شقته إلى القوائم المالية للشركات المدرجة.
حتى الآن، لا تقدم الأرقام دليلاً كافياً على أن الفقاعة العقارية في مصر «انفجرت». لكن ظهور سوق منظم للخروج، واتساع الفجوة بين أسعار العقود القديمة والجديدة، وتراجع عدد الوحدات المباعة، كلها إشارات تقول إن مرحلة شراء أي عقار بأي سعر ربما تقترب من نهايتها.
السوق لم ينهَر.. لكنه بدأ يفرز نفسه.
وبالنسبة إلى البورصة، قد يكون السؤال الأهم خلال الفترة المقبلة ليس: من يبيع عقارات أكثر؟ بل: من يستطيع تحصيل ثمن ما باعه.. وبناءه وتسليمه؟