
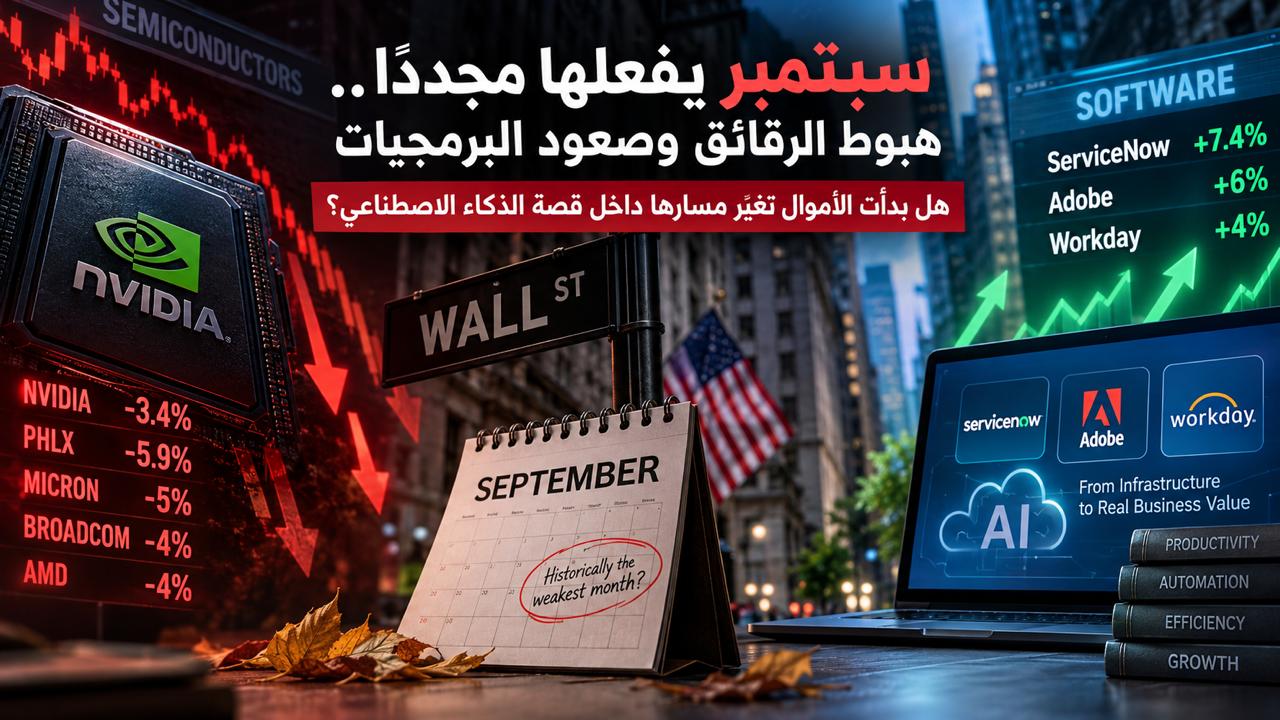
💡 خلاصة التحليل:
هبوط أسهم الرقائق مقابل صعود بعض شركات البرمجيات يكشف بداية إعادة ترتيب داخل تجارة الذكاء الاصطناعي، مع انتقال اهتمام المستثمرين من شركات البنية التحتية إلى الشركات القادرة على تحويل AI إلى منتجات وإيرادات، وسط ضغوط سبتمبر ومخاوف الفائدة والتضخم.
لم يحتج سبتمبر إلى انهيار واسع في وول ستريت حتى يؤكد سمعته كأحد أكثر شهور العام إزعاجًا للمستثمرين. هذه المرة، جاءت الرسالة من قلب القطاع الذي قاد صعود السوق لسنوات: الذكاء الاصطناعي. في جلسة الاثنين، هبط مؤشر فيلادلفيا لأشباه الموصلات PHLX بنحو 5.9%، وتراجع سهم Nvidia بنحو 3.4%، بينما تعرضت أسماء أخرى في قطاع الرقائق لضغوط قوية. لكن الصورة الأوسع بدت مختلفة؛ إذ اكتفى مؤشر S&P 500 بخسارة 0.48%، وتراجع Nasdaq بنحو 0.56%. هذه الفجوة بين أداء الرقائق والسوق تحمل ربما الرسالة الأهم في الجلسة: المستثمرون لم يضغطوا زر البيع على كل شيء، بل بدأوا يعيدون ترتيب رهاناتهم داخل قصة الذكاء الاصطناعي نفسها. خطر جديد على تجارة الذكاء الاصطناعي لسنوات، دار النقاش حول سؤالين: هل الإنفاق على مراكز البيانات مبالغ فيه؟ وهل تستطيع الشركات تحقيق عوائد تبرر مئات المليارات التي تُضخ في البنية التحتية؟ لكن السوق وجد نفسه أمام مخاطرة مختلفة، بعدما أثارت دعوات من قيادات في صناعة الذكاء الاصطناعي لإبطاء السباق لأسباب مرتبطة بالسلامة تساؤلات بشأن سرعة تطوير النماذج المتقدمة. رد الفعل كان سريعًا، لأن أي إبطاء فعلي قد يفتح الباب أمام إعادة حساب معدل نمو الطلب المستقبلي على وحدات معالجة الرسومات والذاكرة والخوادم ومراكز البيانات. لكن ذلك لا يعني تلقائيًا أن دورة الإنفاق على الذكاء الاصطناعي انتهت. الحديث عن إبطاء تطوير النماذج الأكثر تقدمًا لا يساوي بالضرورة خفض الإنفاق، خصوصًا مع استمرار الحاجة إلى قدرة حاسوبية ضخمة لتشغيل تطبيقات الذكاء الاصطناعي. الرقائق تهبط.. والبرمجيات تستيقظ المفارقة الأكثر إثارة ظهرت على الجانب الآخر من السوق. بينما تعرض قطاع الرقائق لضغط حاد، تحركت مجموعة من أسهم البرمجيات صعودًا، بعدما عانت سابقًا من مخاوف أن تجعل تطبيقات الذكاء الاصطناعي بعض منتجاتها أقل أهمية. وهنا بدأت الفرضية تنقلب: ماذا لو لم يكن الذكاء الاصطناعي قاتلًا لشركات البرمجيات، بل أداة تسمح لأفضلها ببيع خدمات أكثر ذكاءً ورفع إنتاجية العملاء؟ هذه الحركة قد تكون إشارة مبكرة إلى Rotation داخل تجارة AI: من الشركات المستفيدة بصورة مباشرة من بناء البنية التحتية، إلى الشركات القادرة على تحويل هذه البنية إلى منتجات وخدمات وإيرادات. ولا يزال من المبكر وصف ذلك بتحول دائم، لكن الجلسة قدمت نموذجًا مثيرًا لما قد يحدث إذا بدأ المستثمرون يميزون بين من يحتاج استمرار سباق الإنفاق بأقصى سرعة، ومن يستطيع الاستفادة من البنية التي بُنيت بالفعل. «لعنة سبتمبر» تعود إلى المشهد كل ذلك يحدث في شهر يحمل أصلًا سجلًا تاريخيًا استثنائيًا. سبتمبر معروف تاريخيًا بأنه من أضعف شهور العام للأسهم الأميركية، وهي ظاهرة تتكرر بما يكفي لتجذب اهتمام المستثمرين في بداية كل خريف. ولا توجد «لعنة» اقتصادية تجعل الأسهم مجبرة على الهبوط في سبتمبر. هناك تفسيرات أكثر واقعية، من عودة مديري المحافظ بعد هدوء الصيف وإعادة توزيع الأصول، إلى اقتراب نهاية الربع الثالث وإعادة موازنة المحافظ والاستعداد للأشهر الأخيرة من العام. وفي سبتمبر الحالي، تضاف إلى الموسمية قائمة أثقل من المعتاد: عوائد سندات مرتفعة، مخاوف تضخمية، ترقب لقرارات الاحتياطي الفيدرالي، والآن سؤال جديد حول سرعة سباق الذكاء الاصطناعي. لذلك ربما لا تكون القصة أن «سبتمبر يهبط بالأسهم» بقدر ما أنه شهر تظهر فيه نقاط الضعف التي تجاهلها المستثمرون أثناء الصعود. وما حدث في الرقائق والبرمجيات يقدم مثالًا واضحًا: السوق لا يهرب بالضرورة من الذكاء الاصطناعي، لكنه ربما بدأ يسأل سؤالًا أكثر صعوبة: من سيكون الفائز في المرحلة التالية منه؟

 مصدر البيانات