
💡 خلاصة التحليل:
يحذر روبرت كيوساكي من مخاطر انهيار واسع قد تضخمها الديون والتضخم والذكاء الاصطناعي والتداول الآلي، لكن الخطر الأهم للمستثمرين لا يكمن في توقع موعد الانهيار بقدر ما يكمن في ضعف إدارة السيولة والتنويع والرافعة المالية والبيع بدافع الذعر، خصوصًا مع الاقتراب من التقاعد.
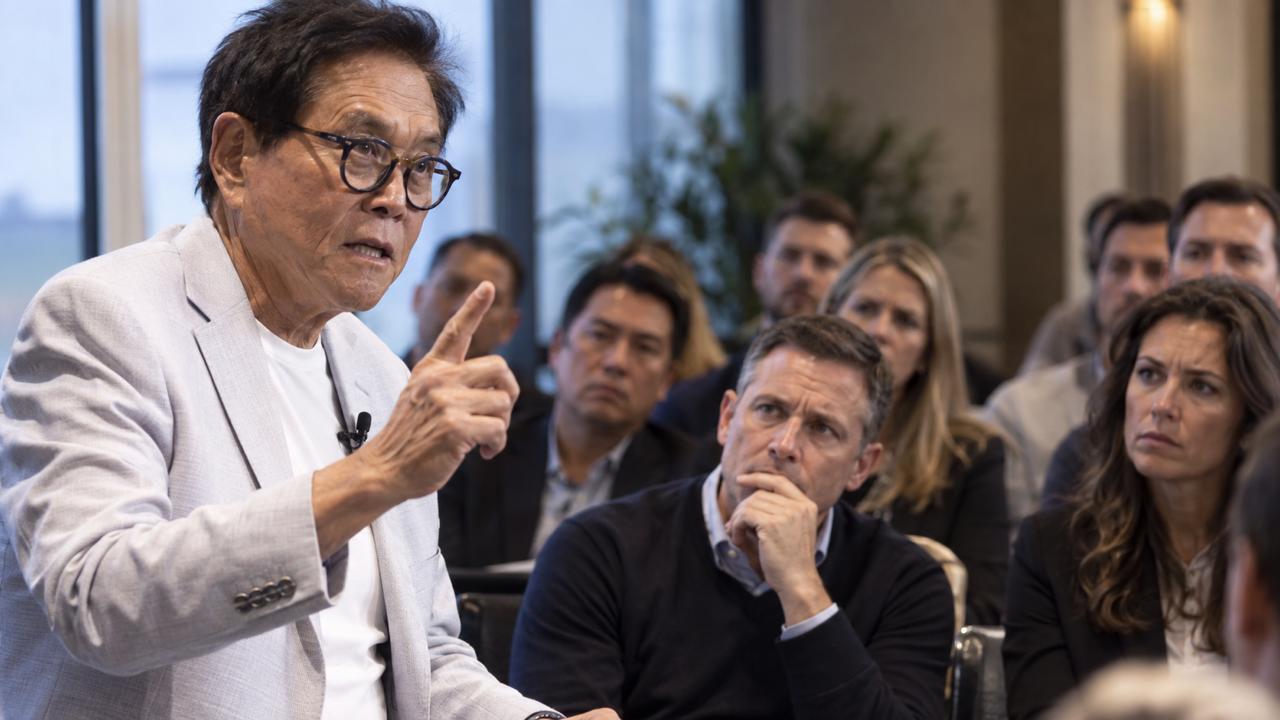
عاد روبرت كيوساكي، مؤلف كتاب «الأب الغني والأب الفقير»، إلى لغته التحذيرية المعتادة، لكن هذه المرة بلهجة أكثر حدة. فهو يرى أن الأسواق قد تكون أمام «أكبر انهيار في التاريخ»، مدفوعاً بمزيج من الديون المرتفعة، وضغوط التضخم، واضطراب سوق السندات، إلى جانب عامل جديد يضيفه إلى قائمة المخاطر: الذكاء الاصطناعي وأنظمة التداول الآلي التي قد تسرّع موجات البيع عندما يتحول القلق إلى ذعر. كيوساكي لا يتحدث عن الأسهم فقط. ففي طرحه الأخير، وسّع دائرة الخطر لتشمل الأسهم والسندات والعقارات وحتى الدولار، محذراً خصوصاً من أثر أي هبوط حاد على مدخرات التقاعد والأشخاص الذين اقتربوا من سن التقاعد. لكن التحذير الأهم ربما لا يتعلق بموعد الانهيار، بل بمن سيكون أكثر قدرة على تحمّله. بعد الأربعين.. الوقت يصبح جزءاً من المعادلة المستثمر في العشرينات يستطيع، نظرياً، تحمل دورة هبوط طويلة لأنه يملك سنوات كثيرة لتعويض الخسائر ومواصلة الادخار. أما المستثمر الذي تجاوز الأربعين أو الخمسين، فتصبح المسألة مختلفة؛ ليس لأن العمر يجعل الاستثمار أخطر في حد ذاته، ولكن لأن الفترة المتاحة لاستعادة رأس المال قبل الحاجة إليه تصبح أقصر. وهنا يظهر ما يعرف في التخطيط المالي بـ«مخاطر تسلسل العوائد». فحتى المحفظة الجيدة قد تواجه مشكلة إذا وقع الانهيار في اللحظة التي يبدأ فيها المستثمر سحب أمواله لتغطية نفقات المعيشة أو التقاعد. البيع أثناء الهبوط قد يحول خسارة مؤقتة على الشاشة إلى خسارة يصعب تعويضها لاحقاً. ولهذا فإن الخطأ الأول هو الدخول إلى الأزمة من دون سيولة كافية. المستثمر الذي يحتاج إلى بيع الأسهم لتغطية احتياجاته الأساسية يصبح رهينة لتوقيت السوق. أما الخطأ الثاني فهو التركيز المفرط. امتلاك عدة أسهم في التكنولوجيا، على سبيل المثال، لا يعني بالضرورة وجود تنويع حقيقي إذا كانت جميعها تتحرك بفعل العامل نفسه. التنويع لا يتعلق بعدد الأسهم بقدر ما يتعلق باختلاف مصادر المخاطر. الانتقام من السوق قد يكون أغلى من الهبوط نفسه ثالث الأخطاء يظهر عادة بعد بدء الخسائر: محاولة التعويض بسرعة. يهبط سهم بنسبة 30%، فيضاعف المستثمر مركزه فقط لأن السعر أصبح أقل. لكن انخفاض السعر وحده لا يجعل الاستثمار أفضل، وقد يستمر الأصل في الهبوط إذا تغيرت أساسيات الشركة أو القطاع. الخطأ الرابع هو الرافعة المالية. المستثمر الذي يشتري بأموال مقترضة لا يملك رفاهية انتظار التعافي إلى ما لا نهاية؛ فنداء الهامش قد يجبره على البيع في أسوأ لحظة. أما الخطأ الخامس فهو النقيض تماماً: البيع بدافع الذعر. التاريخ مليء بفترات انهارت فيها الأسواق ثم استعادت مستوياتها لاحقاً، لذلك فإن الخروج الجماعي من أصول جيدة لمجرد ارتفاع الخوف قد يحول الخسائر الدفترية إلى خسائر نهائية. خطة النجاة تبدأ قبل الانهيار لا توجد محفظة تستطيع ضمان النجاة من كل سيناريو، كما أن توقع موعد الانهيارات يكاد يكون مستحيلاً. وكيوساكي نفسه يطلق تحذيرات من انهيارات كبيرة منذ سنوات، بينما استمرت الأسواق في تسجيل مستويات مرتفعة خلال فترات عديدة، ما يجعل التعامل مع توقعاته باعتبارها سيناريو مخاطرة، لا موعداً مؤكداً لكارثة، أكثر انضباطاً. لكن يمكن للمستثمر بناء دفاعات تقلل الضرر. تبدأ الخطة باحتياطي نقدي مناسب للاحتياجات القريبة، ثم توزيع الاستثمار على أصول وقطاعات مختلفة، وتقليل الاعتماد على الاقتراض، ومراجعة حجم المخاطر مع الاقتراب من التقاعد. والأهم هو تحديد مسبق لما سيحدث إذا هبطت المحفظة 20% أو 30%، بدلاً من اتخاذ القرار تحت ضغط الشاشات الحمراء. وقد يكون السؤال الأكثر أهمية لمن تجاوز الأربعين بسيطاً: إذا خسرت محفظتك 30% غداً، هل تستطيع انتظار التعافي من دون أن تضطر للبيع؟ إذا كانت الإجابة «لا»، فقد لا تكون المشكلة في الانهيار الذي يحذر منه كيوساكي، وإنما في الطريقة التي بُنيت بها المحفظة قبل أن يبدأ.