
💡 خلاصة التحليل:
طفرة الذكاء الاصطناعي تتوسع من الرقائق إلى منظومة البنية التحتية لمراكز البيانات، مع استفادة شركات الخوادم والشبكات والتبريد والتخزين والطاقة، لكن ارتفاع التقييمات واعتمادها على استمرار الإنفاق الضخم يرفع مخاطر التباطؤ.
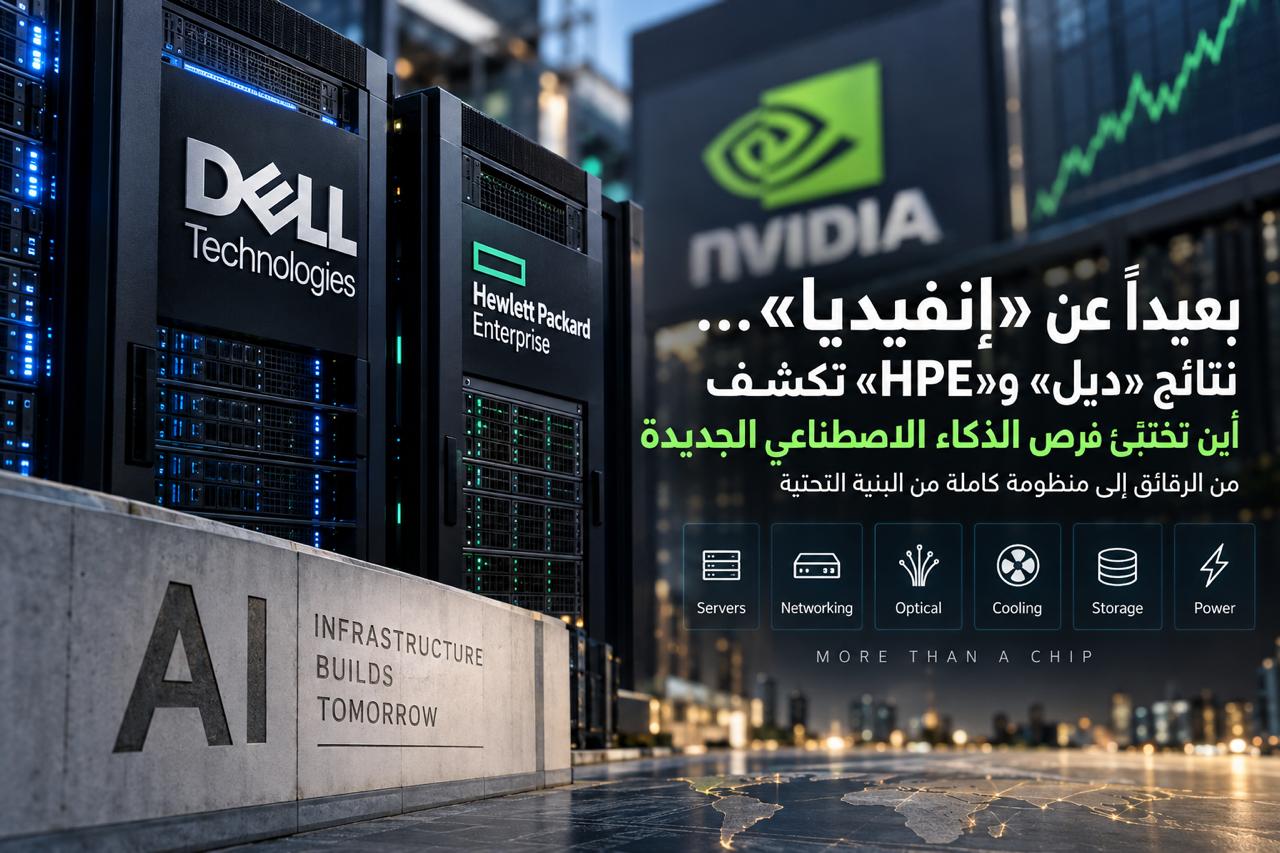
لم تعد طفرة الذكاء الاصطناعي قصة رقائق فقط. فبعد سنوات هيمنت فيها «إنفيديا» ومنافسوها على اهتمام المستثمرين، بدأت نتائج شركات البنية التحتية لمراكز البيانات ترسل إشارة مختلفة: موجة الإنفاق على الذكاء الاصطناعي تتسع من وحدات معالجة الرسومات إلى كل ما يلزم لتشغيلها؛ من الخوادم والشبكات إلى التبريد والتخزين والكهرباء.
وجاءت أحدث الإشارات من «ديل تكنولوجيز» و«هيوليت باكارد إنتربرايز» (HPE)، بعدما قفز سهما الشركتين بنحو 12 في المائة في جلسة واحدة، في تحرك أعاد تسليط الضوء على ما يمكن وصفه بـ«المستفيدين من الدرجة الثانية» من طفرة الذكاء الاصطناعي.
فبينما يبحث المستثمرون عن «إنفيديا» التالية، قد تكون بعض الفرص مختبئة في الشركات التي تبني البنية التحتية حول رقائق الذكاء الاصطناعي. من الرقاقة إلى مركز بيانات كامل خلال المرحلة الأولى من طفرة الذكاء الاصطناعي، كان السؤال الرئيسي: من يستطيع توفير وحدات معالجة الرسومات اللازمة لتدريب وتشغيل النماذج؟
لكن تركيب آلاف الرقائق يخلق سلسلة أخرى من الإنفاق.
فالرقائق تحتاج إلى خوادم، والخوادم تحتاج إلى شبكات فائقة السرعة، والشبكات تعتمد بصورة متزايدة على الاتصالات البصرية، بينما تحتاج مراكز البيانات إلى أنظمة تبريد وتخزين وكميات هائلة من الكهرباء.
وهكذا تتسع خريطة «AI Trade» من شركة أو قطاع واحد إلى منظومة صناعية كاملة. نتائج «ديل» و«HPE» تكشف التحول أظهرت نتائج «ديل» استمرار الطلب القوي على البنية التحتية وخوادم الذكاء الاصطناعي، فيما سجلت «HPE» نمواً قوياً في أعمال الخوادم، وقفزة أكبر في نشاط شبكات مراكز البيانات.
والدلالة الأهم ليست ارتفاع سهمي الشركتين في جلسة واحدة، وإنما أن الإنفاق الرأسمالي الضخم على الذكاء الاصطناعي بدأ يظهر في إيرادات الشركات التي توفر المعدات المحيطة بالرقائق.
وهنا تبدأ خريطة أخرى للفرص.
في الخوادم، تظهر شركات مثل «Dell» و«HPE» و«Super Micro Computer»، التي تحول رقائق الذكاء الاصطناعي إلى أنظمة حوسبة متكاملة.
وفي الشبكات، تبرز «Arista Networks» و«Cisco» و«Broadcom»، مع الحاجة إلى ربط أعداد هائلة من وحدات معالجة الرسومات بسرعات متزايدة.
أما الاتصالات البصرية والألياف، فتضع شركات مثل «Coherent» و«Lumentum» و«Ciena» و«Corning» أمام موجة طلب مرتبطة بالحاجة إلى نقل كميات ضخمة من البيانات داخل مراكز البيانات وبينها.
ثم يأتي التبريد، أحد أكبر التحديات التي تخلقها رقائق الذكاء الاصطناعي عالية الاستهلاك للطاقة، وهنا تظهر أسماء مثل «Vertiv» و«Johnson Controls» و«Trane Technologies».
وفي التخزين، يمكن أن تستفيد شركات مثل «Micron» و«Western Digital» و«Seagate» و«Pure Storage» من النمو الهائل في البيانات التي تنتجها وتستهلكها تطبيقات الذكاء الاصطناعي.
أما الحلقة التي قد تصبح الأكثر أهمية فهي الطاقة والمعدات الكهربائية. مراكز البيانات الجديدة تحتاج إلى الكهرباء والمحولات ومعدات توزيع وإدارة الطاقة، ما يضع شركات مثل «Eaton» و«GE Vernova» و«Schneider Electric» و«Quanta Services» داخل قصة الذكاء الاصطناعي، رغم أنها لا تصنع رقائق. هل بدأت المرحلة الثانية من «AI Trade»؟ هذا التحول لا يعني انتهاء عصر «إنفيديا». بل إن استمرار الطلب على البنية التحتية يعتمد أساساً على استمرار سباق شركات التكنولوجيا لبناء قدرات حوسبة أكبر.
لكن القصة تتسع.
ويمكن تلخيص سلسلة المستفيدين الجديدة في مسار واحد:
GPU ← Servers ← Networking ← Optical ← Cooling ← Storage ← Power
أي أن الرقاقة أصبحت نقطة البداية وليست نهاية الاستثمار. الفرصة... والكمين لكن اتساع قائمة المستفيدين لا يعني أن كل شركة مرتبطة بمراكز البيانات أصبحت فرصة استثمارية.
فالتقييمات ارتفعت بالفعل لدى بعض الأسماء، كما أن استمرار القصة يفترض بقاء الإنفاق الرأسمالي لشركات التكنولوجيا عند مستويات ضخمة. وأي تباطؤ في بناء مراكز البيانات قد ينتقل سريعاً إلى موردي الخوادم والشبكات والتبريد والطاقة.
لذلك، ربما يكون السؤال الخطأ الآن: من هي «إنفيديا» التالية؟
والسؤال الأكثر أهمية قد يصبح:
من يبيع كل ما تحتاج إليه آلاف رقائق «إنفيديا» لكي تعمل؟
ففي حمى الذهب، لم يكن الرابح دائماً من عثر على الذهب... أحياناً كانت الثروة عند من باع المعاول.
📈 الأسهم المذكورة في هذا المقال (21)
 NVDA
NVIDIA Corp
الأسهم العالمية مصدر البيانات
 DELL
Dell Technologies Inc
الأسهم العالمية مصدر البيانات  HPE
Hewlett Packard Enterprise Co
الأسهم العالمية مصدر البيانات  SMCI
Super Micro Computer Inc
الأسهم العالمية مصدر البيانات  ANET
Arista Networks Inc
الأسهم العالمية مصدر البيانات  CSCO
Cisco Systems Inc
الأسهم العالمية مصدر البيانات  AVGO
Broadcom Inc
الأسهم العالمية مصدر البيانات  COHR
Coherent Corp
الأسهم العالمية مصدر البيانات  LITE
Lumentum Holdings Inc
الأسهم العالمية مصدر البيانات  CIEN
Ciena Corp
الأسهم العالمية مصدر البيانات  GLW
Corning Inc
الأسهم العالمية مصدر البيانات  VRT
Vertiv Holdings Co
الأسهم العالمية مصدر البيانات  JCI
Johnson Controls International PLC
الأسهم العالمية مصدر البيانات  TT
Trane Technologies PLC
الأسهم العالمية مصدر البيانات  MU
Micron Technology Inc
الأسهم العالمية مصدر البيانات  WDC
Western Digital Corp
الأسهم العالمية مصدر البيانات  STX
Seagate Technology Holdings PLC
الأسهم العالمية مصدر البيانات  ETN
Eaton Corporation PLC
الأسهم العالمية مصدر البيانات  GEV
GE Vernova Inc
الأسهم العالمية مصدر البيانات  SU
Suncor Energy Inc (Canada)
الأسهم العالمية مصدر البيانات  PWR
Quanta Services Inc
الأسهم العالمية مصدر البيانات